
بودجهبندی هوشمند و تحلیل جریان نقدینگی در خانواده بستری بنیادین برای ایجاد آرامش روانی، کاهش تنشهای روزمره و ساختن آیندهای باثبات است که بدون آن حتی درآمدهای بالا نیز نمیتوانند ضامن آسایش اقتصادی درازمدت باشند. در بسیاری از موارد، سردرگمیهای مالی نه به دلیل کمبود درآمد ماهانه، بلکه به علت نبود الگویی منظم برای ثبت، ارزیابی و جهتدهی به جریانهای ورودی و خروجی پول در چرخه زندگی مشترک رخ میدهد. زمانی که اعضای خانواده بتوانند تصویر روشنی از زمان ورود حقوق و زمان سررسید هزینهها در طول ماه به دست آورند، تصمیمگیریها از حالت انفعالی به حالتی آگاهانه و پیشدستانه تبدیل میشود. این مقاله با زبانی شفاف، علمی و کاربردی، مسیر گامبهگامی را پیش روی شما قرار میدهد تا بتوانید ساختار دخلوخرج منزل را بهگونهای معماری کنید که توان پسانداز و تابآوری اقتصادی خانه در برابر شوکهای احتمالی چندین برابر شود.
ماهیت جریان نقدینگی در مقایسه با بودجه ایستا در زندگی روزمره
بسیاری از خانوادهها بودجهبندی را صرفاً نوشتن فهرستی فرضی از هزینهها در ابتدای ماه میدانند، درحالیکه مدیریت واقعی پول نیازمند درک دقیق زمانبندی گردش وجوه است. ممکن است مجموع درآمد ماهانه یک خانوار برای پوشش دادن تمام مخارج سی روز کافی باشد، اما اگر بیشتر تعهدات سنگین در هفته نخست ماه متمرکز شوند و درآمد در نیمه دوم دریافت گردد، خانواده در مقاطعی مشخص دچار بیپولی شدید و اضطراب مقطعی میشود.
تحلیل جریان نقدینگی دقیقا بر روی همین تقاطعهای زمانی متمرکز میشود تا تعادل لحظهای میان وجوه نقد در دسترس و سررسید پرداختها را حفظ کند. پایش هفتگی حسابها و تطبیق دادن تاریخ پرداخت قبوض و اقساط با روزهای دریافت حقوق، مانع از افتادن در تله استقراض کوتاهمدت و پرداخت هزینههای اضافی میشود.
شناسایی نشتهای مالی و دستهبندی هزینههای پنهان خانوار
در هر خانهای بخش قابلتوجهی از درآمدهای کسبشده از طریق خریدهای کوچک، اشتراکهای کماستفاده و تصمیمهای احساسی روزمره ناپدید میشوند، بدون آنکه ارزش واقعی پایداری به زندگی بیفزایند. برای مهار این چرخه فرساینده، ثبت روزانه تمامی مخارج در یک بازه زمانی حداقل یکماهه ضروری است تا نقاط نشت سرمایه به وضوح آشکار شوند.
تقسیمبندی هزینهها به سه سطح حیاتی شامل ضروریات بقا، تسهیلکنندههای سبک زندگی و مخارج تفریحی و احساسی به افراد کمک میکند تا متوجه شوند کدام بخش از منابع مالی بدون تفکر قبلی صرف موارد غیرضروری شده است. این رصد موشکافانه نه برای ایجاد سختگیریهای طاقتفرسا، بلکه به منظور ایجاد دیدگاهی واقعبینانه در خصوص ارزش واقعی هر ریال خرجشده طراحی میشود.
تفکیک دقیق میان ضرورتهای زیستی و خواستههای رفاهی
شناخت مرز باریک میان نیازهای اساسی مانند مسکن، خوراک و بهداشت در برابر ارتقای سطح رفاه و خریدهای مبتنی بر مقایسههای اجتماعی، نقطه آغاز انضباط مالی در خانواده است.
مهار خریدهای احساسی و تاخیری کردن تصمیمهای مصرفی
ایجاد یک بازه زمانی تامل پیش از انجام خریدهای غیرضروری، مانع از هدررفت بودجه تحت تاثیر هیجانات مقطعی و پیشنهادهای تخفیفی موقت میشود.
انتخاب الگوهای بودجهبندی متناسب با سبک زندگی خانوادگی
روشهای مختلفی برای انضباطبخشی به دخلوخرج وجود دارد و خانوادهها باید مدلی را برگزینند که با میزان ثبات درآمدی و شخصیت رفتاری آنها بیشترین سازگاری را داشته باشد. قاعده پنجاه سی بیست یکی از سادهترین ساختارهاست که نیمی از خالص دریافتی را به هزینههای پایهای زندگی اختصاص میدهد، سی درصد را به تفریحات و خواستهها وصل میکند و بیست درصد باقیمانده را مستقیماً به پسانداز و تسویه سریعتر وامها هدایت مینماید.
برای کسانی که نیازمند کنترل دقیقتر و ریزبینانهتر هستند، الگوی بودجهبندی مبتنی بر صفر راهکاری قدرتمند است که در آن پیش از آغاز هر ماه، برای تمام اجزای درآمد وظیفهای مشخص تعریف میشود تا مقدار تخصیصنیافته در پایان جدول معادل صفر گردد. استفاده از سیستم پاکتهای مالی نیز، چه بهصورت سنتی و چه از طریق تفکیک کارتهای بانکی مختلف، سقف مخارج هر سرفصل را به صورت بصری و غیرقابلتخطی مشخص میسازد.
راهکار مدیریت درآمدهای متغیر و فصلی در بودجه خانگی
خانوادههایی که درآمد ثابت کارمندی ندارند و دریافتی آنها بر پایه پورسانت، پروژههای آزادکاری یا فعالیتهای بازار آزاد نوسان میکند، همواره با چالش عدم قطعیت در برنامهریزی ماهانه دستبهگریبان هستند. کلید موفقیت در چنین شرایطی، تعیین یک کف پایه معیشتی بر اساس میانگین ماههای کمدرآمد سال است تا هزینههای زندگی صرفاً با همان حداقلها تنظیم شوند.
در ماههایی که درآمد جهش پیدا میکند و مبالغی مازاد به دست میآید، این مبالغ اضافی نباید بلافاصله به افزایش سطح مصرف تبدیل شوند، بلکه باید به یک حساب واسط منتقل گردند تا به عنوان پشتوانه، کسری احتمالی ماههای رکود بعدی را تامین کنند. این شیوه تفکر ساختاریافته، استرس مالی ناشی از فراز و نشیبهای بازار را مهار کرده و امنیت روانی اعضای خانواده را پایدار نگه میدارد.
طراحی ساختار ذخیره نقدی و مهار هزینههای سالانه
بسیاری از هزینهها مانند شهریه مدارس، تمدید بیمهنامهها، عوارض سالانه و تعمیرات ادواری خودرو غافلگیرکننده نیستند، اما به دلیل پرداخت غیرماهانه اغلب موجب برهمخوردن تعادل دخلوخرج خانواده میشوند. راهکار اصولی برای مدیریت این دست از مخارج، ایجاد صندوق هزینههای سالانه است که در آن برآورد کل مبلغ بر دوازده ماه سال تقسیم شده و هر ماه سهم اندکی از آن در حسابی مجزا ذخیره میگردد.
در کنار این سرفصل، تشکیل یک صندوق اضطراری نقدینگی معادل سه تا شش ماه هزینههای پایه، خانواده را در برابر رخدادهای غیرقابلپیشبینی مانند بیماریهای ناگهانی یا افت مقطعی درآمد محافظت میکند و مانع از شکلگیری وامهای سنگین و بدهیهای زنجیرهای میشود.
ایجاد حسابهای مجزا برای مخارج ادواری پیشبینیپذیر
کنار گذاشتن منظم سهم ماهانه تعهدات سالانه، از وارد آمدن شوک مالی ناگهانی به حساب اصلی خانواده در فصول خاص جلوگیری میکند.
حفظ استقلال مالی صندوق اضطراری از حسابهای جاری
وجوه مربوط به مواقع بحرانی باید در ابزارهای کمریسک و با نقدشوندگی سریع نگهداری شوند تا در دسترس روزمره نبوده اما در شرایط اضطرار به سرعت قابل استفاده باشند.
گفتوگوی موثر مالی و همافزایی اعضای خانواده
موفقیت در اجرای تصمیمهای اقتصادی نیازمند شفافیت، توافق نظر و همراهی کامل میان همسران و حتی آموزش تدریجی کودکان متناسب با سن آنها است. پنهانکاری مالی یا تصمیمگیریهای فردی و بدون مشورت، باعث شکلگیری احساس بیاعتمادی و مقاومت در برابر اجرای بودجهبندی میشود.
برگزاری جلسات کوتاه و منظم ماهانه برای بررسی عملکرد مالی، مرور موفقیتها در پسانداز و تعدیل سرفصلهای پرهزینه، حس مسولیت مشترک را تقویت میکند و اعضای خانه را به سوی یک هدف جمعی یعنی آسایش و رفاه بلندمدت همسو میسازد.
طراحی تقویم هفتگی گردش وجوه و مدیریت عدم تطابق زمانی پرداختها
یکی از خطاهای رایج در مدیریت دخلوخرج خانگی، نگاه کردن به درآمد و هزینهها صرفاً در قالب یک بسته ماهانه کلی است، بدون آنکه ترتیب زمانی وقوع دریافتها و پرداختها در نظر گرفته شود. در واقعیت، اگر جریان خروجی پول در ده روز اول ماه از میزان نقدینگی موجود فراتر رود، خانواده ناچار میشود حتی با داشتن درآمد کلی کافی، به سمت ابزارهای اعتباری پرهزینه، قرض گرفتن موقت یا عقب انداختن قبوض روی آورد. برای جلوگیری از این چالش ساختاری در بودجهبندی هوشمند و تحلیل جریان نقدینگی در خانواده، طراحی یک تقویم هفتگی جریان نقدینگی ضروری است تا مشخص شود در هر هفته چه میزان پول نقد در حساب وجود دارد، چه صورتحسابهایی سررسید میشوند و چه میزان مانده نقدی برای ورود به هفته بعد باقی میماند. جدول زیر چارچوب عملیاتی تقسیمبندی زمانی گردش وجوه نقد را در طول چهار هفته یک ماه کاری نشان میدهد.
جدول زمانبندی و پایش هفتگی جریان نقدینگی خانوار در طول ماه
| دوره زمانی | ورودیهای نقدینگی نمونه | خروجیهای دارای اولویت | وضعیت تراز هفتگی | اقدام اصلاحی در صورت کسری |
|---|---|---|---|---|
| هفته اول | دریافت حقوق اصلی و درآمدهای ماهانه | پرداخت اجاره مسکن، اقساط وامهای بانکی و شارژ ساختمان | مثبت با حجم پرداخت سنگین | انتقال بخشی از نقدینگی مازاد به حساب هزینههای جاری هفتههای بعد |
| هفته دوم | درآمدهای جانبی خرد یا تسویه پروژهها | خریدهای عمده سوپرمارکتی و تامین اقلام مصرفی ماهانه | متوازن و باثبات | پرهیز از خریدهای متفرقه و پایبندی به فهرست اقلام پایه |
| هفته سوم | بازپرداخت مساعدهها یا سود سپردهها | پرداخت قبوض خدماتی، هزینههای رفتوآمد و سلامت | شکننده و نیازمند کنترل | جابهجایی موعد پرداختهای غیرفوری و مهار تفریحات پرهزینه |
| هفته چهارم | درآمدهای متفرقه پایان ماه | مخارج شخصی، پوشاک، تفریح و مانده نهایی پسانداز | مثبت پیش از شروع چرخه جدید | انتقال باقیمانده خالص نقدی به صندوق اضطراری یا سرمایهگذاری خرد |
این جدول به عنوان ابزاری تحلیلی عمل میکند تا خانواده بتواند پیش از آغاز هر هفته، زمان دقیق فشار پرداختها را پیشبینی کرده و نقدینگی را به موقع توزیع نماید؛ با اجرای این پایش هفتگی، از کمبود ناگهانی موجودی جلوگیری شده و تعادل مالی در تمام روزهای ماه پایدار میماند.
تکنیکهای بازنگری دورهای و اصلاح پویای انحرافات بودجه خانوادگی
هیچ برنامه مالی حتی اگر با دقیقترین جزئیات تدوین شده باشد، بدون ارزیابی مداوم و انطباق با واقعیتهای متغیر زندگی دوام نخواهد آورد. تغییر در قیمت اقلام مصرفی، تغییر در نیازهای تحصیلی فرزندان، یا دگرگونی در سطح درآمد نیازمند آن است که ساختار تخصیص منابع به شکل ماهانه مورد بازبینی و تعدیل قرار گیرد. بازنگری فعالانه به این معناست که اگر در یک ماه مشخص هزینههای بخش درمان یا حملونقل از سقف تعیینشده فراتر رفت، سرپرستان خانواده به جای رها کردن کامل برنامه، سهم مخارج تفریحی یا خریدهای اختیاری همان ماه را موقتاً کاهش دهند تا تعادل کل جریان نقدینگی حفظ شود. این انعطافپذیری هوشمندانه از شکست برنامهریزی جلوگیری میکند و انضباط پولی را از یک فشار آزاردهنده به یک مهارت کاربردی و ماندگار در خانه بدل میسازد.
ساماندهی تسهیلات، کارتهای اعتباری و مهار انباشت بدهی در منزل
در ساختار مالی خانوادههای امروزی، استفاده از تسهیلات بانکی و طرحهای خرید اقساطی به پدیدهای رایج تبدیل شده است، اما نبود برنامه دقیق برای بازپرداخت آنها میتواند بخش عمدهای از جریان نقدینگی ماهانه را برای مدتهای طولانی قفل کند. تحلیل جریان وجوه نقد نشان میدهد که اگر نسبت مجموع اقساط ماهانه به کل درآمد خالص خانوار از یک سوم فراتر رود، ریسک مالی به شدت افزایش مییابد و هرگونه تاخیر کوچک در دریافت درآمد میتواند منجر به بحران جدی شود. برای مدیریت این وضعیت، اولویتبندی تسویه وامها بر اساس روشهای تمرکز روی بدهیهای با نرخ سود بالاتر، فشار کارمزدهای تحمیلی را به تدریج کاهش داده و ظرفیت نقدی خانواده را برای پسانداز و سرمایهگذاری آزاد مینماید.
سنجش نسبت اقساط به درآمد خالص ماهانه
محاسبه دقیق درصد درآمدی که مستقیماً صرف بازپرداخت تسهیلات میشود، معیاری شفاف برای سنجش سلامت ساختار مالی و جلوگیری از پذیرش تعهدات اقساطی جدید است.
ادغام و تجمیع بدهیهای پراکنده با سود بالا
یکپارچهسازی وامهای کوچک و پرفشار و تبدیل آنها به تعهدات شفاف با سررسیدهای مشخص، از اتلاف منابع در پرداخت جرایم تاخیر و کارمزدهای گوناگون جلوگیری میکند.
ایجاد تفکیک عملیاتی میان حسابهای هزینه، پسانداز و سرمایه در خانواده
یکی از موانع اصلی در برقراری نظم پولی، نگه داشتن تمام منابع مالی در یک حساب بانکی واحد و متصل به کارت عابربانک مصرفی است؛ زیرا مغز انسان با دیدن موجودی کل، برداشت نادقیق و خوشبینانهای از توان خرجکرد پیدا میکند. برای خنثیسازی این خطای شناختی، ساختار بانکی خانه باید حداقل به سه سطح کاملاً مجزا تفکیک شود: حسابی مخصوص دریافت درآمدها و پرداخت تعهدات ثابت، حسابی متصل به کارت خرید برای تامین مخارج متغیر و روزمره، و حسابی مجزا و بدون کارت دسترسی سریع برای انباشت پساندازهای اضطراری و سرمایهگذاری. این تفکیک کالبدی مانع از خرج شدن ناخواسته پساندازها در خریدهای روزمره میشود و کنترل جریان وجوه نقد را برای تمامی اعضای خانواده شفاف و بدون دردسر میسازد.
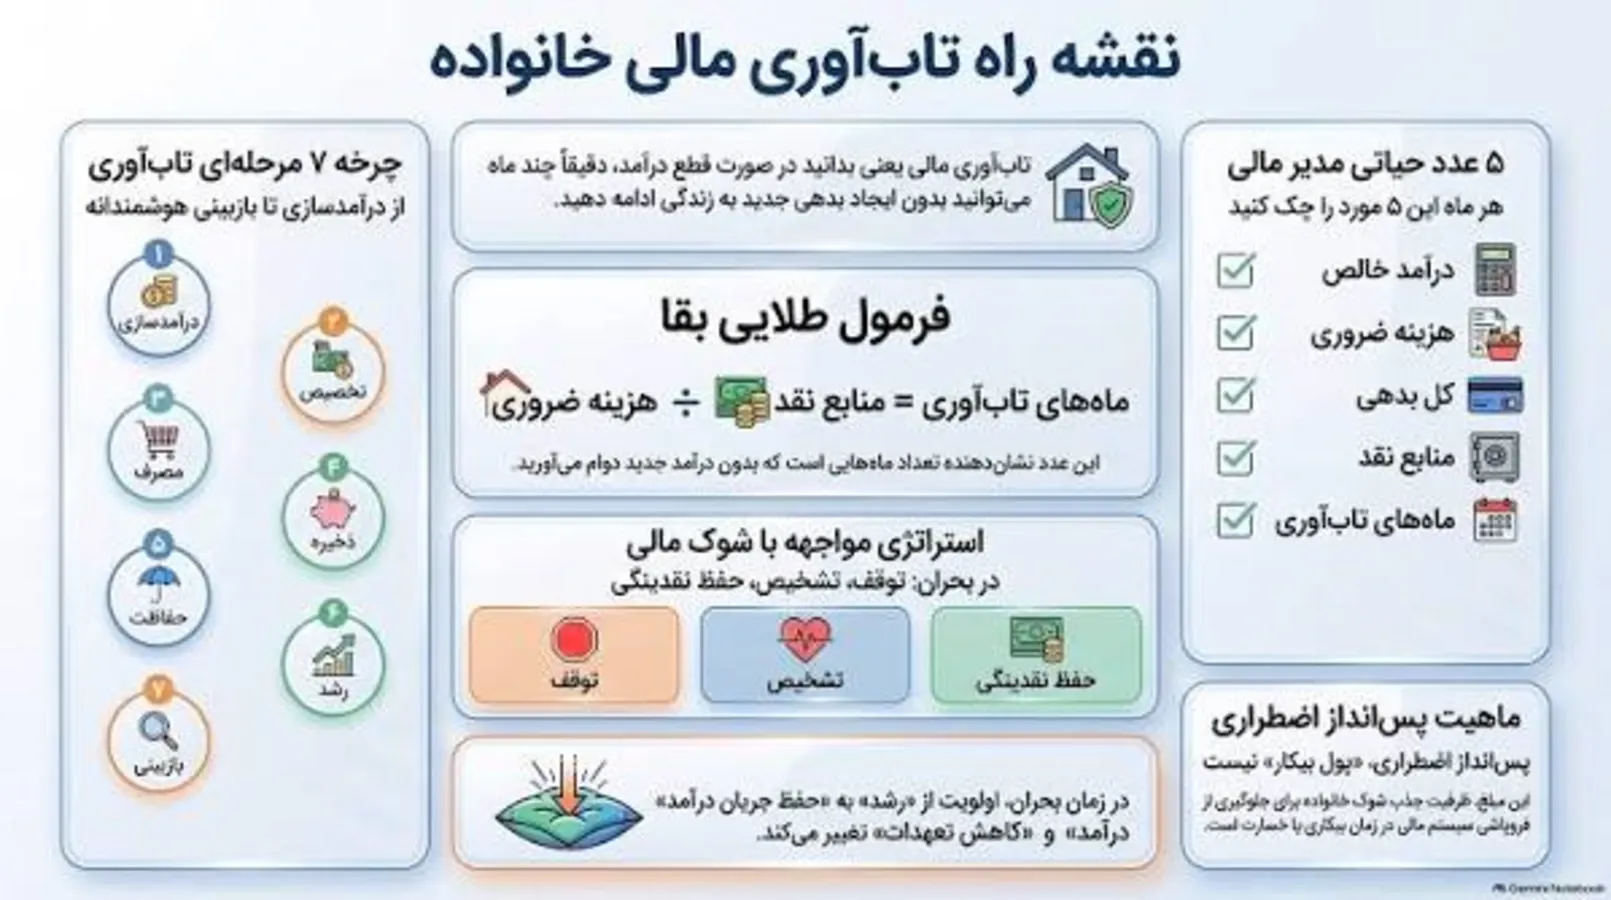
مدلسازی شوکهای اقتصادی و آزمون تابآوری دخلوخرج خانواده
یکی از جنبههای کلیدی در بودجهبندی هوشمند و تحلیل جریان نقدینگی در خانواده، آمادگی برای مواجهه با نوسانات تورمی و شوکهای غیرمنتظره معیشتی است. اقتصاد خانواده نمیتواند همواره بر اساس فرضیات خوشبینانه و ثبات کامل هزینهها اداره شود؛ بنابراین انجام دورهای آزمون تابآوری مالی به سرپرستان خانوار امکان میدهد تا نقاط ضعف ساختار دخلوخرج را شناسایی کنند. در این رویکرد، سناریوهایی مانند افزایش ناگهانی اجارهبها، افت بیست درصدی درآمدهای کاری یا بروز هزینههای سنگین درمانی شبیهسازی میشوند تا مشخص گردد در صورت وقوع این رخدادها، کدام سرفصلهای مخارج قابلیت کاهش یا حذف سریع دارند. طراحی از پیش تعیینشده این لایههای دفاعی مانع از فروپاشی تراز نقدی خانواده در روزهای بحرانی میشود و زمان لازم برای بازیابی تعادل مالی را فراهم میسازد.
خطاهای شناختی رایج در تصمیمگیریهای مالی و مصرفی خانوار
رفتارهای پولی انسانها به شدت تحت تاثیر خطاهای شناختی و انگیزههای هیجانی شکل میگیرد و خانوادهها در جریان تصمیمگیریهای روزمره اغلب بدون آگاهی در تلههای ذهنی گرفتار میشوند. یکی از این موارد، خطای هزینه هدررفته است که طی آن افراد به دلیل صرف مبالغ قبلی روی یک وسیله پرخرج یا اشتراک ناکارآمد، از قطع هزینههای جاری آن خودداری میکنند. خطای دیگر، حسابداری ذهنی نام دارد که در آن پولهای حاصل از پاداش، وام یا درآمدهای اتفاقی، پولی آسان تلقی شده و بدون برنامهریزی خرج میشوند، درحالیکه ارزش واقعی هر واحد نقدینگی یکسان است. شناخت این الگوهای ناخودآگاه و اتخاذ قواعد مشخص برای خریدهای خانگی، گامی اساسی در ارتقای هوش مالی اعضای خانه و هدایت نقدینگی به سوی اولویتهای اصیل است.
غلبه بر اثر لنگراندازی و دام تخفیفهای ساختگی
برخی خریدهای غیرضروری صرفاً به دلیل نمایش درصدهای تخفیف جذاب توجیه میشوند، درحالیکه معیار واقعی باید نیاز قطعی خانواده به کالا و تطابق هزینه آن با ظرفیت بودجه جاری باشد.
خنثیسازی حسابداری ذهنی در مدیریت پاداشها و عیدیها
درآمدهای موردی مانند عیدی و پاداش باید طبق ضوابط کلی بودجه ماهانه توزیع شده و بخش عمده آن به جای خرجکرد آنی، صرف تقویت پسانداز یا پرداخت بدهیها گردد.
بهرهگیری از ابزارهای دیجیتال و خودکارسازی جریان پسانداز
انضباط مالی زمانی پایدار میماند که اجرای آن متکی به اراده لحظهای افراد نباشد، بلکه سازوکاری خودکار برای حفظ منابع ایجاد شود. در بودجهبندی هوشمند، یکی از موثرترین راهکارها خودکارسازی انتقال وجوه است؛ به این ترتیب که در روز واریز درآمد اصلی، درصدی معین از نقدینگی به صورت خودکار به حساب پسانداز یا صندوقهای با درآمد ثابت و بدون ریسک واریز میشود، پیش از آنکه این مبالغ در دسترس کارت خریدهای روزمره قرار گیرند. استفاده از ابزارهای پایش هوشمند، سامانههای پیامکی دستهبندی تراکنشها و صفحات مدیریت مالی به اعضای خانواده این امکان را میدهد که در لحظه، میزان مصرف هر سرفصل را مشاهده کنند و پیش از رسیدن به نقطه سقف بودجه، خروجیهای نقدی را متوقف یا کنترل نمایند.
همگامسازی اهداف زمانی سرمایهگذاری با چرخه مالی خانواده
نقدینگی ذخیرهشده در خانواده زمانی ارزش واقعی خود را حفظ میکند که متناسب با افقهای زمانی کوتاهمدت، میانمدت و بلندمدت تفکیک و مدیریت شود. منابع نقدی مربوط به صندوق اضطراری و هزینههای دورهای باید در ابزارهایی نگهداری شوند که همواره نقدشوندگی آنی داشته و در معرض ریسک نوسانات بازار نباشند. در مقابل، بخش دیگری از مازاد جریان نقدینگی که برای اهداف میانمدت مانند ارتقای مسکن، تحصیلات فرزندان یا آینده بازنشستگی کنار گذاشته میشود، باید با رویکرد مصونسازی در برابر تورم و از طریق گزینههای مولد سرمایهگذاری گردد تا توان خرید خانواده در گذر زمان تضعیف نشود.
حفظ قدرت نقدشوندگی برای اهداف کوتاهمدت زیر یک سال
وجوه مورد نیاز برای رویدادهای نزدیک نباید در داراییهای غیرنقدشونده قفل شوند تا در زمان سررسید نیازی به فروش با ضرر داراییها نباشد.
تدوین برنامه رشد دارایی برای اهداف بلندمدت خانوادگی
جریانهای مازاد نقدی پس از تامین کامل لایههای امنیتی اولیه، باید به صورت مستمر و ماهیانه به سوی ابزارهای پایدار ارزشآفرین سوق داده شوند.
نتیجهگیری:
پیادهسازی موفق بودجهبندی هوشمند و تحلیل جریان نقدینگی در خانواده مسیری ادامهدار و تربیتی است که آرامش، رفاه پایدار و توانمندی تصمیمگیری مستقل را برای تمام اعضای خانه به همراه میآورد. این فرآیند به معنای تحمل ریاضت اقتصادی یا محرومیت از لذتهای زندگی نیست، بلکه ایجاد هوشمندی لازم برای هدایت منابع محدود به سمت اولویتهای واقعی و ساختن بستری امن برای فردا است. برای شروع این تحول اثرگذار، از همین امروز با خانواده خود پیرامون اهداف مشترک مالی گفتگو کنید، ورودیها و خروجیهای واقعی این ماه را به دقت ثبت نمایید و نخستین گام استوار را برای مدیریت علمی داراییهای خانه بردارید.
سؤالات متداول (FAQ):
❓ سؤال ۱: بهترین روش برای ثبت و ردیابی هزینههای روزمره در خانه کدام است؟
💬 پاسخ: مناسبترین روش گزینهای است که تداوم آن برای شما ساده باشد؛ استفاده از دفترچههای یادداشت اختصاصی دخلوخرج، برنامههای کاربردی مدیریت مالی شخصی بر روی گوشی هوشمند، یا یک جدول ساده کامپیوتری هر کدام میتوانند با ثبت مستمر و روزانه ارقام، دید کاملی از وضعیت هزینهها به شما ارائه دهند.
❓ سؤال ۲: چگونه میتوان اعضای خانواده یا همسر را به رعایت سرفصلهای تعیینشده در بودجه ترغیب کرد؟
💬 پاسخ: مؤثرترین راهکار، شریک کردن تمام اعضا در فرآیند هدفگذاری مالی، شفافسازی مزایای ملموس پسانداز مانند رفتن به سفرهای دلخواه، و در نظر گرفتن یک سهمیه مخارج شخصی و کاملاً آزاد برای هر یک از افراد است تا هیچکس احساس محدودیت شدید یا از دست دادن استقلال فردی نکند.
❓ سؤال ۳: در شرایطی که بدهیها و اقساط بخش بزرگی از درآمد را میبلعند، اولویت بودجهبندی باید چگونه تنظیم شود؟
💬 پاسخ: در این وضعیت باید ابتدا هزینههای معیشتی را به حداقل ضروریات کاهش داد، یک صندوق اضطراری کوچک و اولیه برای پیشگیری از استقراض جدید ایجاد نمود، و سپس با تمرکز تمام توان مالی آزادشده بر روی تسویه وامهای دارای بالاترین نرخ سود یا مبالغ کوچکتر، بار بدهیها را گامبهگام سبک کرد.