
- 2026-10-17
- ادمین
- 0
راهکارهای ایجاد تنوع در سبد سرمایه گذاری های فردی به عنوان یکی از اصولی ترین شیوه ها در مدیریت ثروت شخصی شناخته می شود، زیرا هیچ سرمایه گذاری در طول تاریخ نتوانسته است با اتکا به یک دارایی واحد مسیر رشد مالی پایدار را برای خود هموار سازد. بازارهای مالی پیوسته در معرض نوسان های غیرمنتظره، تغییرات کلان اقتصادی و شوک های ناشی از تورم قرار دارند، بنابراین قرار دادن تمام دارایی ها در یک نقطه به معنای پذیرش ریسکی بسیار فراتر از توان روانی و مالی افراد خواهد بود.
هنگامی که سرمایه گذار یاد می گیرد سرمایه خود را به گونه ای منطقی میان طبقات مختلف دارایی پخش کند، آسیب های حاصل از افت موقتی یک بازار با رشد بازارهای دیگر خنثی می شود. ایجاد یک سبد متعادل تنها محدود به خرید چند دارایی تصادفی نیست، بلکه نیازمند درک درست از سازوکار همبستگی میان بازارها و زمان بندی دقیق است. در این مطلب به طور مشروح مهم ترین اصول و راهکارهایی را بررسی خواهیم کرد که آرامش ذهنی و بازدهی معقول را در برنامه ریزی مالی شخصی شما محقق می سازد.
تنوع بخشی به سبد دارایی چیست و چرا برای هر فرد ضرورت دارد
تنوع بخشی در سرمایه گذاری به فرایندی گفته می شود که در آن فرد وجوه مالی خود را میان دارایی هایی با رفتار اقتصادی متفاوت توزیع می کند تا در صورت بروز بحران در یک بخش، کل ثروت او آسیب نبیند. تجربه نشان داده است که بازارهای سرمایه رفتاری خطی ندارند و جهش های قیمتی همواره با دوره های رکود یا افت شدید همراه می شوند. اگر یک شخص بخش زیادی از دارایی خود را تنها به یک بازار خاص اختصاص دهد، با هر تکانه منفی دچار افت ارزش بسیار شدیدی خواهد شد.
ضرورت اصلی این رویکرد به ویژه در شرایط تورمی خود را نشان می دهد، چرا که حفظ قدرت خرید مهم ترین دغدغه هر فرد به حساب می آید. وقتی شما دارایی های خود را در میان بازارهای طلا، سهام، املاک و ابزارهای درآمد ثابت پخش می کنید، ریسک غیرسیستماتیک سرمایه گذاری را تا حد زیادی خنثی می سازید. به این ترتیب، نوسان های مقطعی موجب ایجاد نگرانی های روانی نمی شود و فرد می تواند استراتژی بلندمدت خود را با ثبات بیشتری ادامه دهد.
تفاوت ریسک سیستماتیک و غیرسیستماتیک در چیدمان سبد مالی
ریسک غیرسیستماتیک همان خطری است که مختص یک شرکت، یک صنعت خاص یا یک بازار منفرد است و به راحتی با تغییر ساختار دارایی ها مهار می شود. به عنوان نمونه، اگر یک صنعت به دلیل تغییر قوانین با مشکل مواجه شود، داشتن دارایی در صنایع دیگر یا بازارهای موازی مانع از فروپاشی کل ارزش پرتفوی خواهد شد. راهکارهای ایجاد تنوع در سبد سرمایه گذاری های فردی دقیقا بر پایه حذف همین نوع از ریسک طراحی می شوند تا سرمایه گذار بی دلیل در معرض مخاطرات فردی دارایی ها قرار نگیرد.
در نقطه مقابل، ریسک سیستماتیک شامل تحولاتی است که کل اقتصاد یا تمام بازارها را به طور همزمان تحت تاثیر قرار می دهد و هیچ سبدی نمی تواند به طور مطلق از آن فرار کند. مسائلی نظیر جهش های ناگهانی نرخ تورم، تغییر سیاست های پولی یا رکود اقتصادی فراگیر نمونه هایی از این دسته هستند. با این وجود، طراحی هوشمندانه سبد دارایی و لحاظ کردن دارایی های امن و نقدشونده می تواند اثرات مخرب ریسک سیستماتیک را نیز تا حد قابل توجهی تعدیل نماید.
نقش همبستگی منفی دارایی ها در مهار نوسان های بازار
یکی از قواعد بنیادین در سبدچینی تخصصی این است که دارایی های انتخابی نباید همواره در یک جهت مشخص و به موازات یکدیگر حرکت کنند. اگر تمام بخش های یک پرتفوی همزمان با هم رشد کنند و همزمان سقوط کنند، در عمل هیچ تنوع واقعی و مفیدی ایجاد نشده است. به همین علت، کارشناسان مالی به مفهوم همبستگی دارایی ها تکیه می کنند تا ترکیب هایی بسازند که افت یکی با رشد دیگری جبران شود.
برای مثال، در بسیاری از برهه های اقتصادی رابطه میان دارایی های مبتنی بر سود ثابت و دارایی های پرریسک تر معکوس می شود. همچنین بازارهایی مانند طلا معمولا در برابر افت های شدید بازارهای سنتی به عنوان یک دارایی امن ایفای نقش می کنند. با شناخت دقیق این روابط می توان سبدی طراحی کرد که حتی در بدترین شرایط بازارها نیز شیب کلی تغییرات ارزش آن ملایم و کنترل شده باقی بماند.
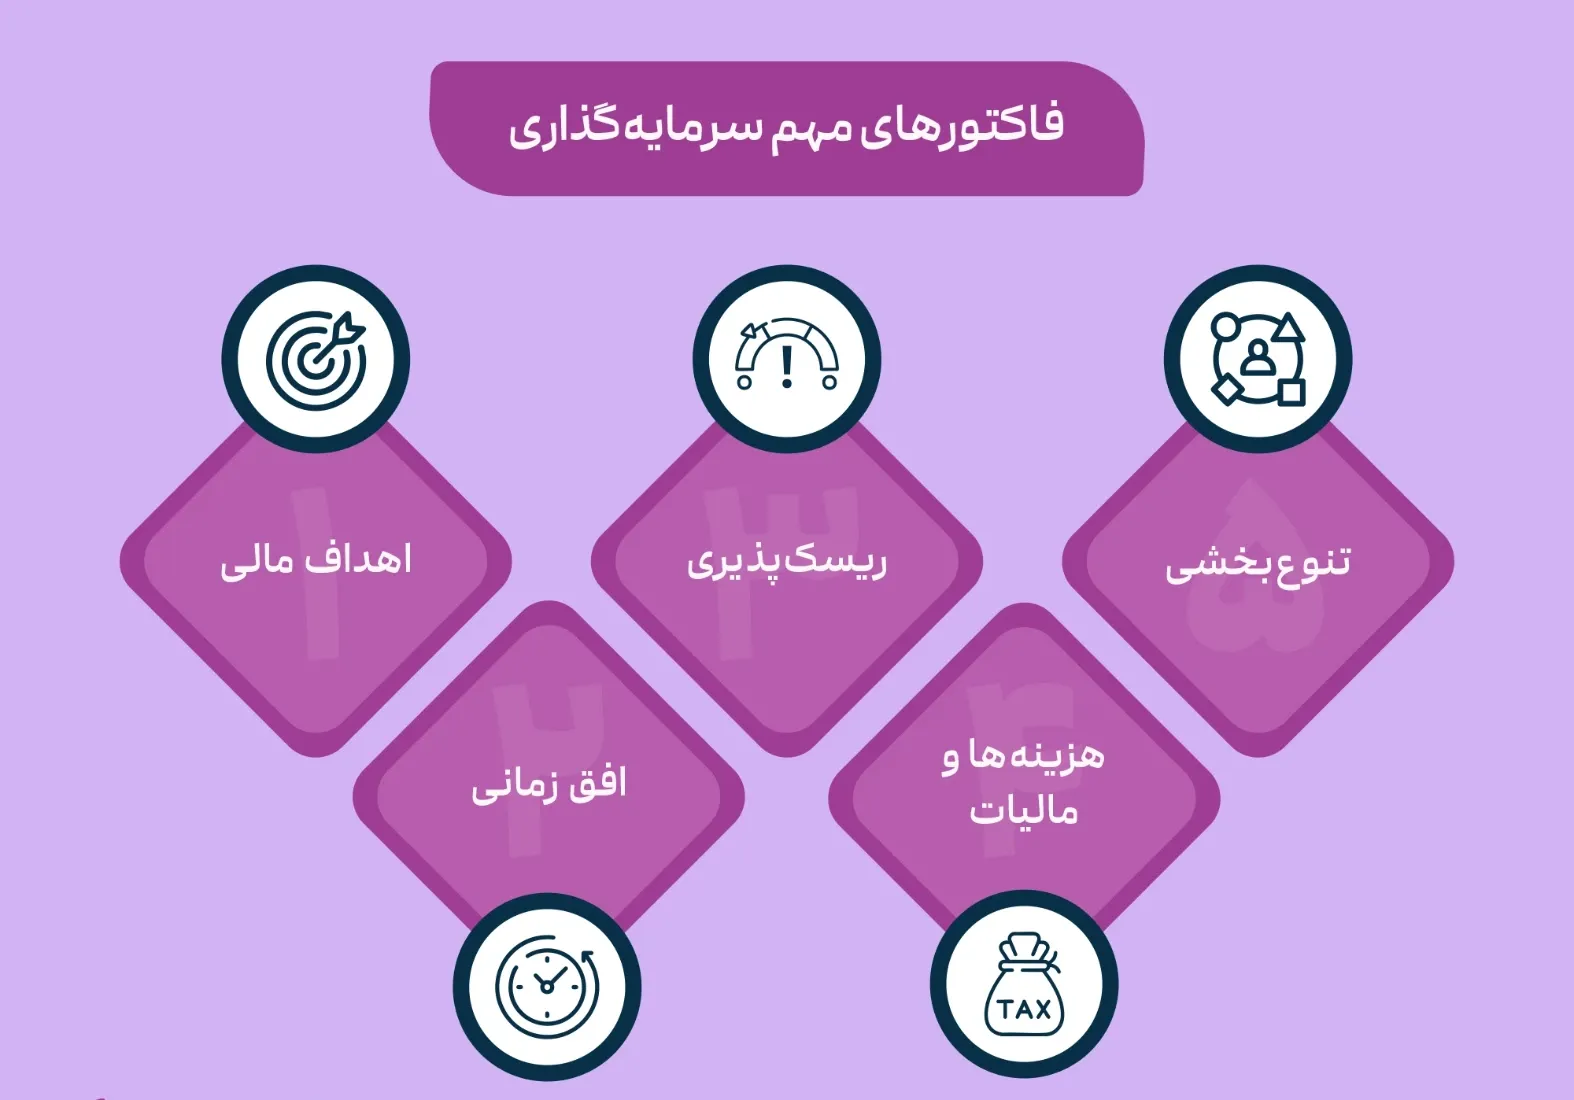
تعیین افق زمانی سرمایه گذاری و سطح پذیرش ریسک فردی
پیش از آنکه اقدامی برای خرید هرگونه دارایی انجام دهید، شفاف کردن بازه زمانی سرمایه گذاری اهمیت غیرقابل انکاری دارد. سرمایه ای که ممکن است طی شش ماه آینده برای یک نیاز ضروری برداشت شود، نباید وارد بازارهای پرنوسان شود. برای این دست از وجوه نقدی باید ابزارهایی با نقدشوندگی آنی و سود تضمین شده انتخاب شود تا اصل پول دچار افت ارزش نشود.
در کنار زمان، آستانه تحمل ضرر و توان روانی سرمایه گذار نیز فاکتوری تعیین کننده به شمار می رود. اگر فردی با افت مقطعی ارزش سبد خود دچار اضطراب شدید می شود، نباید وزن عمده دارایی های خود را به بازارهای نوسانی اختصاص دهد. بنابراین، یک استراتژی موفق باید منعکس کننده واقعیت های رفتاری و ظرفیت ریسک پذیری فرد باشد، نه اینکه صرفا نسخه ای انتزاعی و غیرمنطبق بر شرایط واقعی پیاده شود.
معرفی ابزارهای مالی گوناگون برای ایجاد تنوع موثر
برای اجرای راهکارهای ایجاد تنوع در سبد سرمایه گذاری های فردی می توان از چند طبقه دارایی رایج بهره برد که هر یک ویژگی های مالی متفاوتی دارند. ترکیب این ابزارها بستگی مستقیمی به شرایط مالی و اهداف نهایی شخص خواهد داشت:
صندوق های سرمایه گذاری و ابزارهای درآمد ثابت
این ابزارها برای افرادی که زمان کافی برای رصد مداوم بازارها ندارند، راهکاری بسیار مناسب به شمار می رود. صندوق های درآمد ثابت بازدهی مشخص و بدون ریسکی ارائه می دهند و نقدشوندگی بسیار بالایی دارند. علاوه بر آن، صندوق های سهامی یا بخشی نیز امکان سرمایه گذاری تخصصی را با مبالغ اندک فراهم می سازند و خود به خود تنوع درونی بالایی دارند.
بازار سهام و اوراق مشارکت
خرید سهام شرکت های معتبر به سرمایه گذار اجازه می دهد در رشد فعالیت های اقتصادی شریک شود و از سود نقدی و افزایش ارزش سهام بهره ببرد. برای حفظ تعادل، بهتر است سهام خریداری شده از صنایع گوناگون انتخاب شود تا بروز مشکل در یک بخش به کل سرمایه آسیب نزند. اوراق بدهی نیز بخش مکمل این گروه محسوب می شوند و جریان درآمدی ثابتی به وجود می آورند.
طلا و دارایی های فیزیکی به عنوان پوشش تورم
طلا همواره در بازارهای مالی نقش یک سپر قدرتمند در برابر کاهش ارزش پول ملی و افت بازارهای دیگر را بر عهده داشته است. تخصیص درصدی معقول از سبد دارایی به سکه، طلای آب شده یا صندوق های مبتنی بر طلا می تواند در روزهای پرتنش اقتصادی تعادل کل سبد را حفظ کند. دارایی های ملکی نیز برای دوره های زمانی بسیار بلندمدت در این بخش جای می گیرند.
دارایی های نوین دیجیتال با وزن محدود
بازار رمزارزها به دلیل نوسان های شدید می تواند بازدهی بالا یا افت های ناگهانی را به ثبت برساند. سرمایه گذارانی که تمایل به ورود به این حوزه دارند، بهتر است تنها درصد اندکی از کل سبد خود را به این بازار اختصاص دهند. این وزن محدود باعث می شود که سودهای بالقوه دریافت شود، اما سقوط های قیمتی آسیبی به بنیادهای مالی فرد وارد نسازد.
خطرات تنوع بخشی بیش از حد به دارایی ها چیست
اگرچه توزیع سرمایه امری ضروری است، اما افراط در آن می تواند عملکرد کلی سبد دارایی را دچار افت جدی سازد. زمانی که تعداد دارایی های موجود در یک پرتفوی بیش از توان نظارت و پیگیری سرمایه گذار افزایش پیدا می کند، کیفیت انتخاب ها پایین می آید. در این شرایط، دارایی های بی کیفیت ممکن است سودآوری بخش های موفق را نیز از بین ببرند.
پدیده تنوع بخشی افراطی علاوه بر اینکه کارمزدهای معاملاتی متعددی به فرد تحمیل می کند، بازدهی نهایی را به سمت یک میانگین خنثی و پایین سوق می دهد. هدف از سبدچینی این نیست که شخص تمام گزینه های ممکن در تمام بازارها را خریداری کند، بلکه انتخاب چند طبقه دارایی قدرتمند و متوازن کافی است تا هم ریسک مهار شود و هم پتانسیل کسب سود از دست نرود.
ضرورت بازتنظیم دورهای سبد سرمایه گذاری های شخصی
بازارها پیوسته در حال تغییر قیمت هستند و همین مسئله باعث می شود وزن دارایی های درون سبد پس از گذشت چند ماه از تعادل ابتدایی خارج شود. برای مثال، اگر یکی از بازارها رشد سریعی را تجربه کند، سهم آن در کل پرتفوی ناخواسته افزایش می یابد و سبد شما بیش از اندازه وابسته به آن بازار می شود. در چنین شرایطی ریسک کلی پرتفوی بدون تصمیم آگاهانه شخص بالا رفته است.
برای پیشگیری از این رویداد، سرمایه گذار باید در فواصل زمانی مشخص یا پس از انحراف های عمده درصدی، اقدام به بازتنظیم یا ریبالانس کند. این کار از طریق فروش بخشی از دارایی های رشد یافته و خرید دارایی هایی که کمتر مورد توجه بوده اند انجام می شود. بازتنظیم منظم کمک می کند تا راهکارهای ایجاد تنوع در سبد سرمایه گذاری های فردی اثرگذاری واقعی خود را در چرخه های زمانی حفظ نمایند.
رایج ترین اشتباهات در چیدمان سبد دارایی های شخصی
یکی از خطاهای متداول سرمایه گذاران تازه کار، اقدام بر پایه هیجان و دنباله روی از ترندهای شتاب زده بازارهای صعودی است. در بسیاری از موارد افراد زمانی وارد یک دارایی می شوند که قیمت آن رشد اصلی خود را انجام داده و در آستانه اصلاح قرار دارد. این تصمیم های تکانه ای تمام ساختار منطقی تنوع را بر هم می زند.
اشتباه دیگر، فراموش کردن سهم نقدینگی ضروری در برنامه ریزی مالی است. فردی که تمام دارایی های خود را به طور کامل در بازارهای غیرنقدشونده قفل کرده باشد، در صورت پیشامد یک نیاز مالی فوری ناچار می شود دارایی های اصلی خود را در قیمت های نامناسب و با ضرر نقد کند. حفظ همیشگی یک صندوق اضطراری نقدشونده مانع از بروز این گونه خسارت های اجباری می شود.
چگونگی تقسیم بندی درصد دارایی ها بر اساس سن و اهداف فردی
یکی از شیوه های رایج در طراحی سبد دارایی شخصی، توجه مستقیم به رابطه سن با میزان تحمل نوسان های بازار است. در سنین پایین تر، افراد به دلیل داشتن فرصت زمانی گسترده تر می توانند سهم بیشتری از سرمایه خود را به دارایی های رشدمحور اختصاص دهند. این گروه توانایی جبران افت های مقطعی را دارند و از همین رو حضور در بازارهای پویاتر برای آن ها بازدهی بهتری ایجاد می کند.
در نقطه مقابل، با افزایش سن و نزدیک شدن به دوره بازنشستگی اولویت اصلی از رشد سرمایه به حفظ اصل سرمایه تغییر می کند. افراد در این مقطع نیاز به جریان های درآمدی منظم و نقدشوندگی آسان دارند تا هزینه های جاری زندگی خود را مدیریت کنند. بنابراین، وزن عمده سبد سرمایه گذاری در سنین بالاتر باید به ابزارهای مالی کم ریسک و بدون نوسان واگذار شود تا آرامش روانی فرد تامین گردد.
نقش نقدینگی و صندوق اضطراری در پایداری سبد دارایی
حفظ بخشی از دارایی ها به شکل نقدینه یا معادل نقد، ستون فقرات هر برنامه ریزی مالی موفق به شمار می رود. وجود صندوق اضطراری به فرد این امکان را می دهد که هزینه های غیرمترقبه را بدون نیاز به فروش شتاب زده دارایی ها پوشش دهد. در نبود چنین ذخیره ای، سرمایه گذار ناچار می شود در بدترین زمان ممکن دارایی های خود را به فروش برساند.
حجم این نقدینگی معمولا معادل هزینه های ضروری زندگی برای دوره ای مشخص تعیین می گردد تا امنیت خاطر کافی به وجود آید. این سرمایه نباید در بازارهای سفته بازانه یا با نوسان های پیش بینی نشده نگهداری شود، بلکه حساب های کوتاه مدت بانکی یا صندوق های با درآمد ثابت بستری مطلوب برای آن هستند. این کار انعطاف پذیری مالی فرد را به شکل چشمگیری افزایش می دهد.
انواع مدل های تخصیص دارایی در سبد سرمایه گذاری شخصی
برای پیاده سازی راهکارهای ایجاد تنوع در سبد سرمایه گذاری های فردی می توان الگوهای تخصیص دارایی را به سه رویکرد اصلی تقسیم بندی نمود که هر یک تناسب خاصی با اهداف مالی افراد دارد:
مدل محافظه کارانه برای حفظ سرمایه
در این الگو بخش اعظم منابع به دارایی های بدون ریسک نظیر اوراق بدهی و صندوق های درآمد ثابت اختصاص می یابد. هدف اولیه در این روش جلوگیری از زیان های احتمالی و دریافت سودهای دوره ای منظم است. افراد با ریسک پذیری پایین و بازنشستگان اصلی ترین متقاضیان این مدل هستند.
مدل متعادل برای بازدهی و امنیت همزمان
این شیوه ترکیبی از دارایی های رشدمحور نظیر سهام و دارایی های امن مانند طلا و ابزارهای سود ثابت است. در این ساختار، نوسان های طبیعی بازار سهام با حضور ابزارهای کم خطر مهار می شود و سرمایه گذار به بازدهی فراتر از نرخ تورم دست پیدا می کند. این ترکیب برای اکثر افراد جامعه ساختاری معقول و پایدار می سازد.
مدل رشدمحور و تهاجمی برای افق بلندمدت
این رویکرد سهم عمده سبد را به دارایی های با پتانسیل جهش قیمتی نظیر بازار سرمایه و دارایی های پرنوسان واگذار می کند. پذیرش ضررهای موقتی در این مدل به عنوان یک واقعیت طبیعی در نظر گرفته می شود، مشروط بر آنکه زمان کافی برای جبران قیمت ها در اختیار سرمایه گذار باشد.
مقایسه ویژگی های مهم طبقات مختلف دارایی در سبد شخصی
| طبقه دارایی | سطح ریسک | میزان نقدشوندگی | نقش اصلی در سبد دارایی |
|---|---|---|---|
| صندوق درآمد ثابت | بسیار پایین | بسیار بالا | حفظ اصل پول و تامین سود ماهانه |
| طلا و مسکوکات | متوسط تا بالا | بالا | مهار تورم و محافظت در برابر بحران |
| بازار سهام | بالا | بالا | دستیابی به رشد سرمایه در بلندمدت |
| املاک و مستغلات | پایین تا متوسط | پایین | حفظ ارزش ثروت و کسب درآمد اجاره |
| ابزارهای نوین دیجیتال | بسیار بالا | بسیار بالا | بهره مندی از فرصت های پربازده جدید |
این جدول نشان می دهد که هیچ دارایی واحدی دارای تمام مزایا به صورت همزمان نیست و هر طبقه مزایا و معایب مخصوص به خود را دارد. شناخت این ویژگی ها به شما امکان می دهد ترکیبی بسازید که نقاط ضعف یک دارایی به وسیله نقاط قوت دارایی دیگر جبران شود.
اشتباهات رایج در زمان ریزش های شدید بازارهای مالی
یکی از مخرب ترین رفتارها در دوران رکود یا ریزش های قیمتی، خروج احساسی و شتاب زده از بازارها است. سرمایه گذارانی که برنامه مشخصی ندارند با اولین افت های سنگین دچار ترس شده و دارایی های بنیادی خود را در پایین ترین قیمت ها می فروشند. این واکنش های غیرمنطقی نه تنها مانع زیان نمی شود بلکه زیان کاغذی را به زیانی قطعی و جبران ناپذیر تبدیل می کند.
اشتباه دیگر در زمان نزول بازارها، دستکاری مداوم وزن های درون سبد بدون در نظر گرفتن اصول تحلیل است. ایجاد تغییرات پیاپی تنها به افزایش کارمزد معاملات و سردرگمی بیشتر منجر خواهد شد. بهترین شیوه در این مقاطع، پایبندی به برنامه تنوع بخشی از پیش تعیین شده و صبوری تا عبور از دوره های نوسانی است.
تاثیر تورم بالا بر شیوه چینش دارایی های فردی
در فضاهای اقتصادی دارای تورم بالا، نگهداری صرف پول نقد بزرگ ترین تهدید برای پس اندازهای فردی به شمار می رود. در این شرایط، دارایی هایی که از قابلیت رشد همگام با تورم برخوردار هستند باید جایگاه پررنگ تری در سبد پیدا کنند. بازارهایی چون طلا، املاک و شرکت های سهامی صادرات محور از جمله این گزینه ها به شمار می روند.
با این حال، ورود بی برنامه به بازارهای تورمی بدون حفظ تعادل می تواند فرد را در دام حباب های قیمتی گرفتار کند. به همین دلیل حتی در سخت ترین دوره های تورمی نیز باید سهمی برای دارایی های نقدشونده در نظر گرفته شود. ایجاد این توازن به فرد اجازه می دهد تا در فرصت های مناسب خریدهای مطمئن تری انجام دهد.
چک لیست عملیاتی برای ارزیابی سبد دارایی شخصی
برای مطمئن شدن از کارایی پرتفوی، اجرای چند گام کنترلی و مستمر ضروری خواهد بود:
- بررسی درصد هر دارایی نسبت به کل سبد به صورت منظم
- ارزیابی میزان سودآوری واقعی سبد دارایی پس از کسر تورم
- کنترل سهم ذخیره نقدینگی ضروری جهت مواجهه با هزینه های پیش بینی نشده
- اطمینان از نبود وابستگی بیش از اندازه به یک صنعت یا یک دارایی ویژه
- سنجش دوباره روحیه ریسک پذیری فرد پس از تجربه دوره های پرنوسان بازار
چگونه بدون تخصص فنی تنوع دارایی ایجاد کنیم
بسیاری از افراد به دلیل نداشتن دانش مالی عمیق یا زمان کافی برای رصد بازارها، از چیدمان سبد منصرف می شوند. برای این گروه از افراد ساده ترین و امن ترین مسیر، بهره گیری از ابزارهای مدیریت غیرمستقیم سرمایه است. استفاده از انواع صندوق های سرمایه گذاری مشترک و سبدگردان های رسمی این نیاز را به بهترین شکل برطرف می سازد.
این صندوق ها توسط تیم های مجرب تحلیل اداره می شوند و سبدی متنوع از اوراق، سهام و دارایی های امن را در اختیار دارند. سرمایه گذار با خرید واحدهای این صندوق ها عملا به شکل خودکار به تنوع بخشی مطلوب دست پیدا می کند. این روش از تحمیل خطاهای تصمیم گیری فردی جلوگیری کرده و بازدهی معقول تری فراهم می آورد.
نتیجهگیری:
راهکارهای ایجاد تنوع در سبد سرمایه گذاری های فردی مسیری روشن و هوشمندانه برای دستیابی به امنیت مالی، کاهش تکانه های روانی و دستیابی به رشد پایدار در درازمدت به شمار می رود. هیچ استراتژی مالی بدون در نظر گرفتن هماهنگی میان ریسک و بازدهی نمی تواند به نتیجه مطلوب برسد و اتکا به یک دارایی واحد نیز همواره آسیب زننده بوده است. با آگاهی از افق زمانی، پذیرش ریسک و انتخاب دارایی هایی با همبستگی مناسب می توانید ثروت خود را از آسیب های تورم و رکود مصون نگه دارید. هم اکنون ساختار دارایی های کنونی خود را با دقت بازبینی کنید و برای ایجاد تنوعی متعادل و متناسب با اهداف مالی تان گام های موثر بردارید.
سؤالات متداول (FAQ):
❓ سؤال ۱: چه درصدی از سبد سرمایه گذاری فردی باید به دارایی های بدون ریسک اختصاص یابد؟
💬 پاسخ: میزان تخصیص دارایی های بدون ریسک کاملا به افق زمانی، سن و آستانه تحمل ضرر فرد بستگی دارد. به طور کلی، هر چه افق زمانی کوتاه تر باشد یا فرد محافظه کارتر باشد، سهم ابزارهای درآمد ثابت باید بیشتر شود.
❓ سؤال ۲: چند بار در سال باید سبد سرمایه گذاری را مورد بررسی و بازتنظیم قرار داد؟
💬 پاسخ: معمولا بازبینی هر شش ماه یا سالانه یک بار برای سرمایه گذاران فردی کفایت می کند. همچنین اگر وزن یکی از دارایی ها به دلیل رشد چشمگیر بازار تغییر شدیدی پیدا کرد، می توان زودتر اقدام به بازتنظیم نمود.
❓ سؤال ۳: آیا ورود به صندوق های سرمایه گذاری نوعی تنوع بخشی خودکار به شمار می رود؟
💬 پاسخ: بله، صندوق های سرمایه گذاری به دلیل داشتن سبدی متنوع از اوراق، سهام یا طلا این ویژگی را دارند که حتی با سرمایه های کوچک نیز تنوع مناسبی برای سرمایه گذار ایجاد نمایند.