
روش محاسبه نقطه سربهسر در کسبوکارهای نوپا از جمله مهمترین و اساسیترین ارکان برنامهریزی مالی به شمار میرود که بدون آن هیچ کارآفرینی نمیتواند چشمانداز روشنی از آینده فعالیت تجاری خود ترسیم کند. در روزهای نخست آغاز یک فعالیت اقتصادی جدید، شور و اشتیاق فراوانی برای ارائه محصولات و خدمات وجود دارد، اما مدیریت دقیق اعداد و ارقام است که تفاوت میان بقای بلندمدت و شکست زودهنگام را رقم میزند. بسیاری از مدیران تازه کار تنها بر روی میزان فروش ناخالص تمرکز میکنند و از تحلیل دقیق هزینههای پنهان و آشکار غافل میمانند که این امر به مرور زمان بحرانهای جدی نقدینگی را به همراه خواهد آورد.
هنگامی که یک تیم استارتاپی بتواند به شکلی دقیق و واقعبینانه مشخص کند در چه حجم از فروش یا چه میزان از درآمد، کل هزینههای جاری و ثابت پوشش داده میشود، کنترل بسیار بهتری بر روی تصمیمگیریهای کلان خود خواهد داشت. این تحلیل به سرمایهگذاران نیز اطمینان میدهد که بنیانگذاران تسلط کافی بر روی مدل اقتصادی بیزینس خود دارند و منابع مالی به شکلی هدفمند مدیریت میشوند. در ادامه این مطلب به بررسی مفصل مفاهیم، فرمولها و مراحل اجرایی این محاسبات حیاتی خواهیم پرداخت تا ابهامات موجود در مسیر مالی کسبوکار شما برطرف گردد.
نقطه سربهسر چیست و چه اهمیتی برای استارتاپها دارد
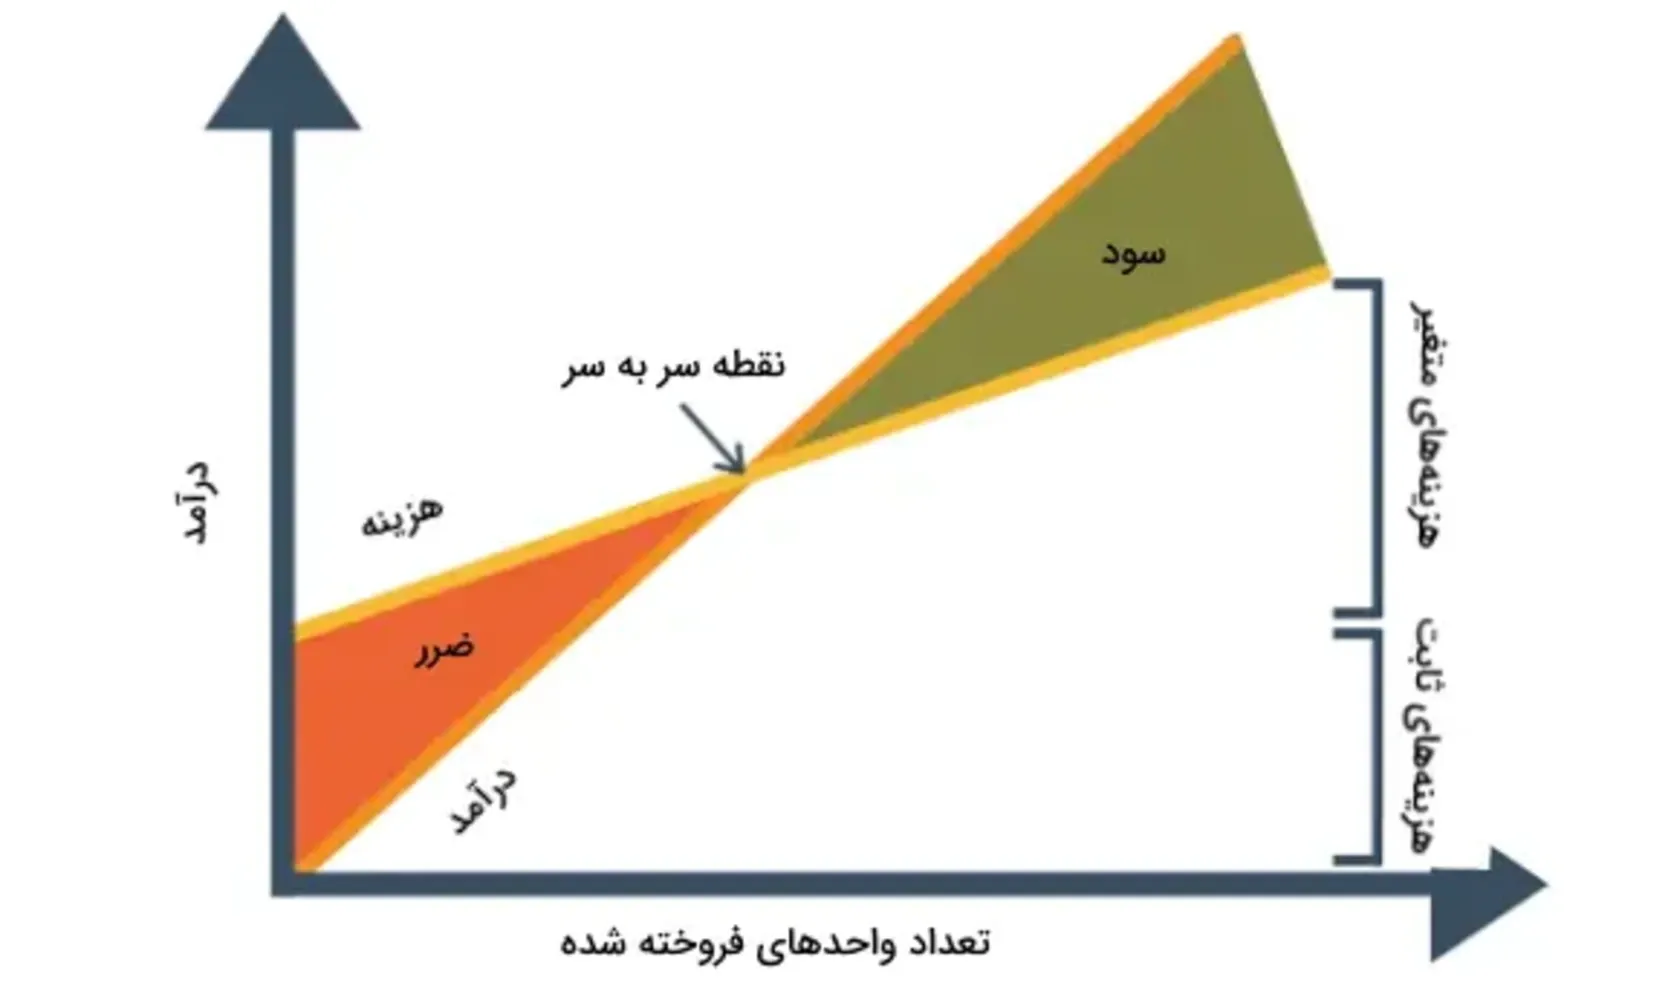
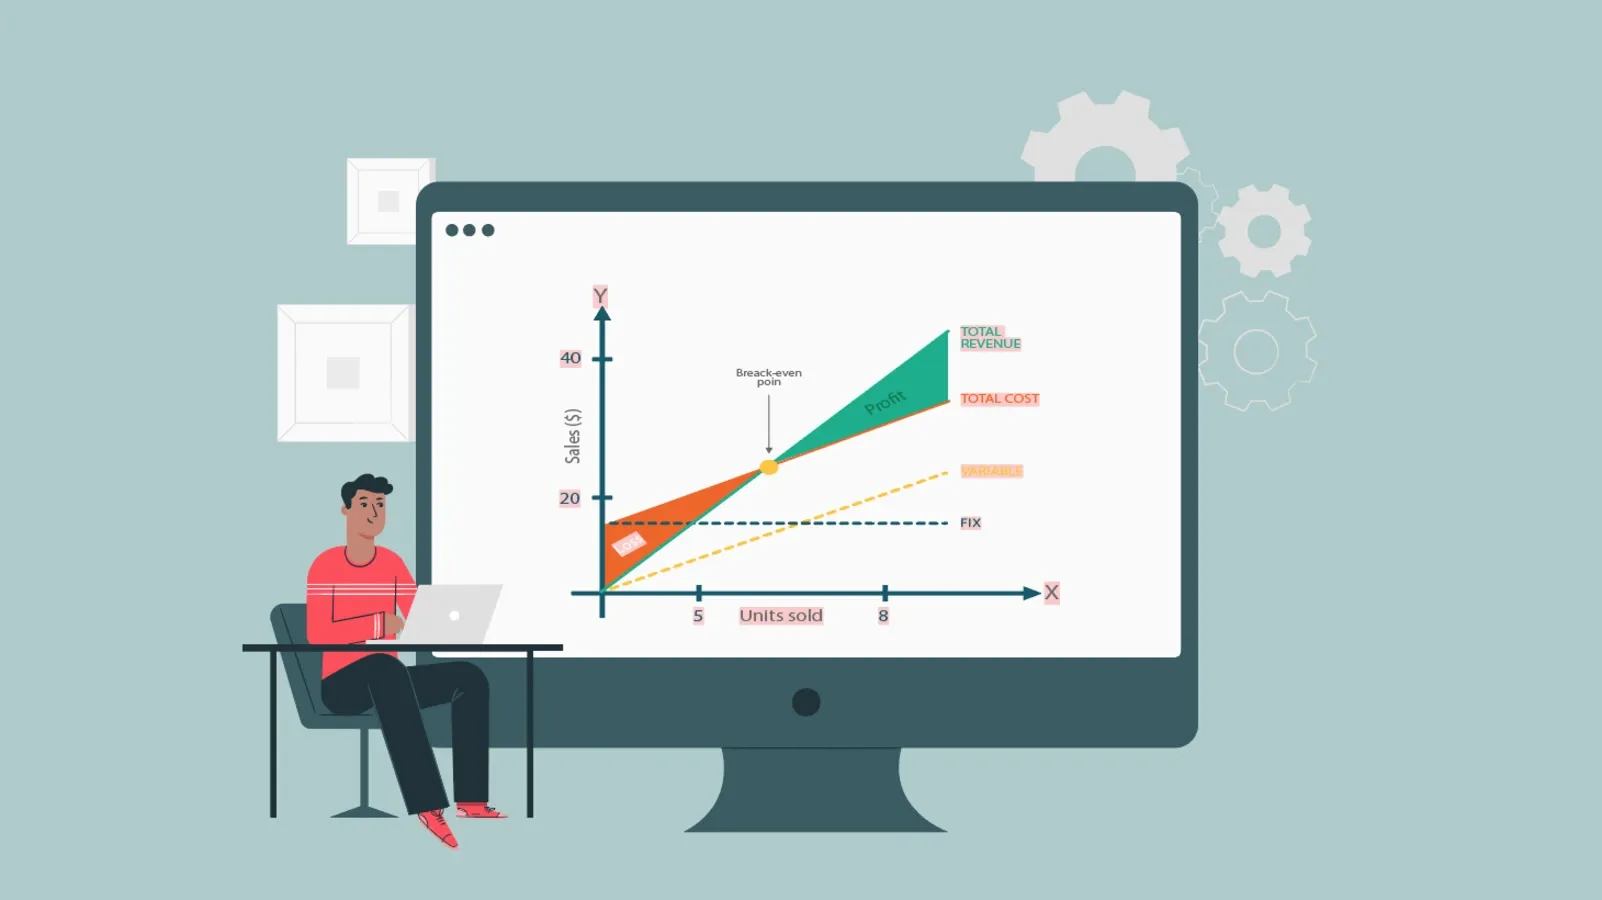
نقطه سربهسر در ادبیات مالی به نقطهای اطلاق میشود که در آن مجموع درآمدهای حاصل از فروش محصولات یا خدمات دقیقاً با مجموع هزینههای ثابت و متغیر انجامشده برابر است. در این حالت، کسبوکار نه سود کرده و نه زیانی متحمل شده است و تمام منابع مالی ورودی توانسته است خروجیهای مالی را به طور کامل تصفیه نماید. عبور از این نقطه عطف به معنای ورود مجموعه به فاز سوددهی واقعی است و هر واحد فروش مازاد بر آن، سود خالص شرکت را افزایش خواهد داد.
اهمیت این شاخص برای کسبوکارهای نوپا از آنجا سرچشمه میگیرد که منابع مالی در مراحل اولیه بسیار محدود است و زمان نقش حیاتی در بقای شرکت دارد. اگر یک استارتاپ پیش از اتمام سرمایه اولیه خود به نقطه سربهسر نرسد، ناگزیر با ورشکستگی روبهرو خواهد شد. بنابراین، داشتن شناخت دقیق از این معیار به مدیران کمک میکند تا اهداف فروش واقعبینانهای تعیین کنند و منابع خود را پیش از موعد مقرر هدر ندهند.
تفکیک دقیق هزینههای ثابت و هزینههای متغیر در کسبوکار
برای اجرای درست روش محاسبه نقطه سربهسر در کسبوکارهای نوپا، در گام نخست باید تمام هزینههای سازمان به دو دسته اصلی یعنی هزینههای ثابت و هزینههای متغیر تقسیم شوند. هزینههای ثابت آن دسته از مخارجی هستند که میزان آنها هیچگونه ارتباطی با حجم تولید یا میزان فروش شرکت ندارد و در هر شرایطی باید پرداخت شوند. اجارهبهای دفتر کار، حقوق پایه پرسنل اداری، هزینههای بیمه، اقساط وام و خدمات نرمافزاری ثابتی که مجموعه به صورت ماهانه استفاده میکند از این نمونهها به شمار میروند.
در مقابل، هزینههای متغیر مستقیماً با سطح تولید یا تعداد واحدهای فروختهشده تغییر میکنند و با افزایش حجم فعالیت، میزان آنها نیز بالا میرود. به عنوان مثال، هزینه تامین مواد اولیه، بستهبندی کالا، کارمزدهای درگاه پرداخت و هزینههای لجستیک ارسال کالا از جمله هزینههای متغیر محسوب میشوند. شناسایی اشتباه و طبقهبندی نادرست هزینهها یکی از خطاهای رایجی است که محاسبات نقطه سربهسر را از دقت ساقط کرده و تصمیمگیریهای مدیریت را به بیراهه میکاند.
فرمولهای استاندارد برای محاسبه نقطه سربهسر بر حسب واحد و مبلغ
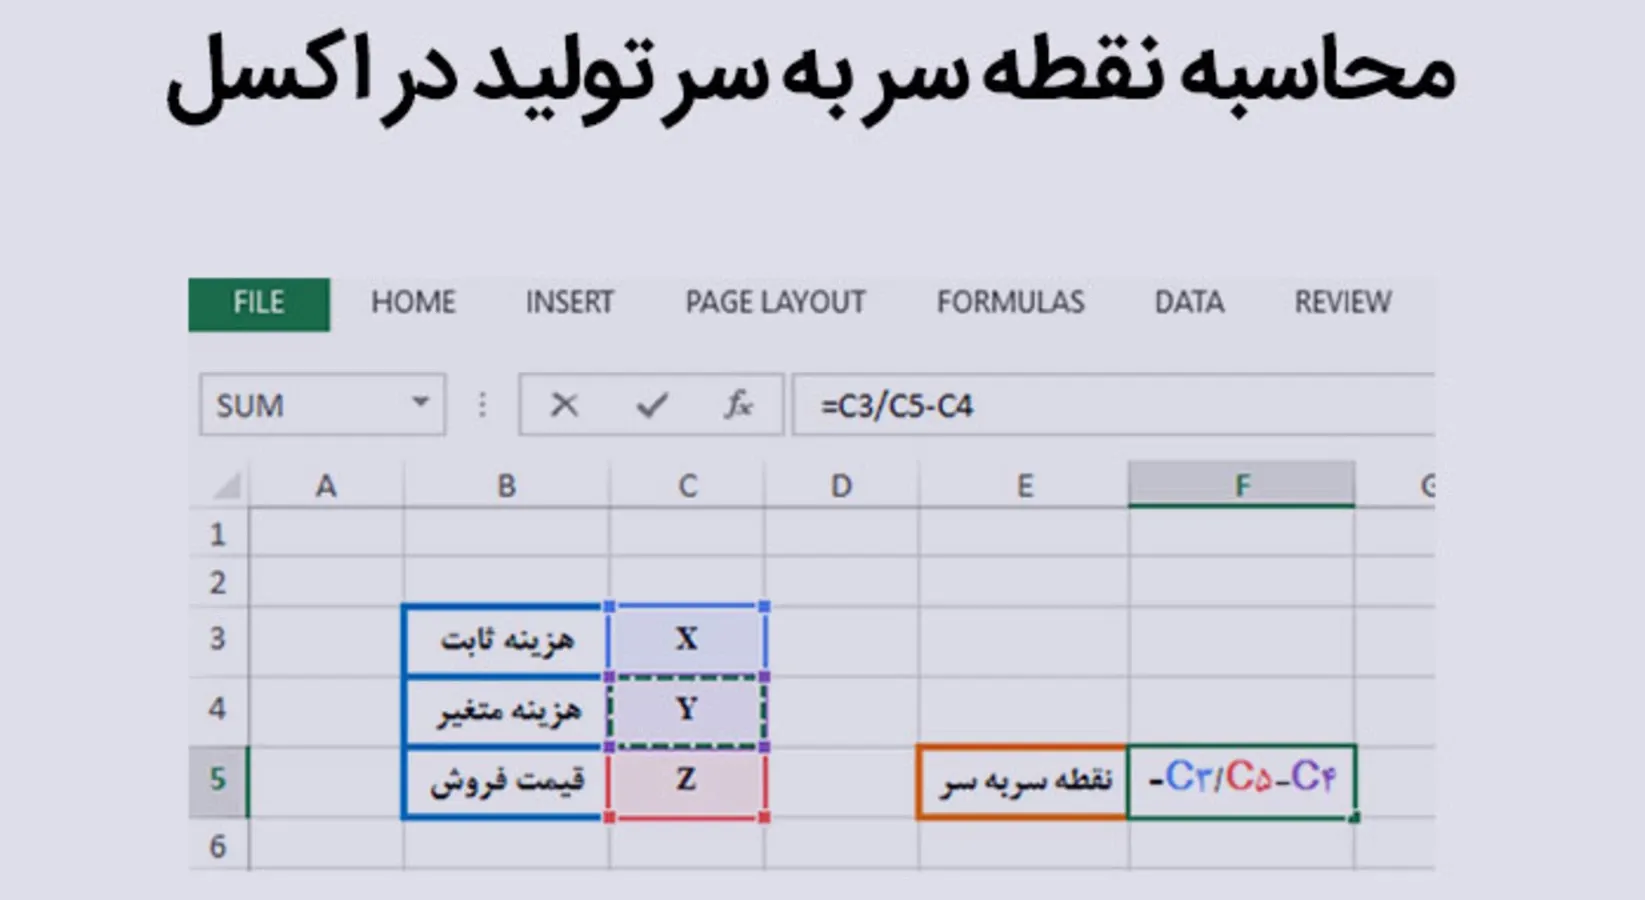
محاسبه نقطه سربهسر نیازمند به کارگیری فرمولهای ریاضی مشخصی است که هم بر اساس تعداد واحدهای فروختهشده و هم بر اساس میزان درآمد ریالی قابل سنجش هستند. برای به دست آوردن نقطه سربهسر بر حسب تعداد واحد، کل هزینههای ثابت را بر مبلغ حاشیه سود مشارکتی هر واحد تقسیم میکنیم. حاشیه سود مشارکتی هر واحد عبارت است از مابهالتفاوت میان قیمت فروش آن کالا و هزینه متغیری که برای تولید همان یک واحد صرف شده است.
علاوه بر این، برای محاسبه نقطه سربهسر بر حسب کل درآمد فروش، مجموع هزینههای ثابت بر نسبت حاشیه سود مشارکتی کل تقسیم میشود. نسبت حاشیه سود مشارکتی از تقسیم حاشیه سود واحد بر قیمت فروش به دست میآید و نشان میدهد چه درصدی از هر واحد فروش برای پوشش هزینههای ثابت باقی میماند. این فرمولها ابزارهای قدرتمندی در اختیار تیم مدیریت مالی قرار میدهند تا سناریوهای مختلف فروش را به سرعت ارزیابی و شبیهسازی کنند.
نقش کلیدی حاشیه سود مشارکتی در تحلیلهای مالی
حاشیه سود مشارکتی یکی از جذابترین و کاربردیترین شاخصها در مدیریت مالی است که نشان میدهد هر فروش جدید چه سهمی از پوشش هزینههای سربار را به خود اختصاص میدهد. وقتی یک کسبوکار نوپا هزینههای ثابت سنگینی دارد، نیازمند بالا بردن حاشیه سود مشارکتی محصولات خود است تا با تعداد فروش کمتری بتواند به نقطه تعادل مالی دست پیدا کند. پایین بودن بیش از حد این شاخص یعنی اینکه شرکت برای رسیدن به سوددهی باید حجم عظیمی از کالا را به فروش برساند که در مراحل اولیه بسیار دشوار است.
بررسی این مفهوم به کارآفرینان کمک میکند تا در قیمتگذاری محصولات خود تجدیدنظر کنند یا به دنبال کاهش هزینههای متغیر تولید باشند. اگر هزینههای متغیر یک محصول به طور چشمگیری کاهش یابد، حاشیه سود مشارکتی افزایش یافته و در نتیجه نقطه سربهسر در تعداد واحدهای پایین تری محقق خواهد شد. این اهرم مالی نقش مستقیمی در کاهش ریسکهای تجاری شرکتهای نوپا ایفا میکند.
تحلیل حساسیت و بررسی سناریوهای گوناگون بازار
شرایط اقتصادی کلان و نوسانهای بازار همواره به گونهای است که پیشبینیهای اولیه ممکن است دچار انحراف شوند، بنابراین تحلیل حساسیت به عنوان یک روش تکمیلی ضرورت مییابد. تحلیل حساسیت بررسی میکند که اگر متغیرهای کلیدی مانند قیمت فروش، هزینههای ثابت یا هزینههای متغیر دچار تغییر شوند، نقطه سربهسر چه واکنشی نشان خواهد داد. به عنوان مثال، اگر به دلیل تورم، هزینههای ثابت سازمان بیست درصد افزایش یابد، مدیر باید بداند چه تعداد واحد بیشتر باید بفروشد تا زیان نکند.
این رویکرد پیشگیرانه باعث میشود تیم مدیریت غافلگیر نشود و پیش از وقوع بحرانهای شدید، راهکارهای جایگزین را تدوین کند. شبیهسازی سناریوهای بدبینانه و خوشبینانه به استارتاپها اجازه میدهد برای هر شرایطی آمادگی داشته باشند و استراتژیهای فروش خود را به موقع تعدیل کنند. اینگونه تحلیلها میزان پایداری و انعطافپذیری کسبوکار را در مواجهه با چالشهای بازار به شدت افزایش میدهد.
محدودیتها و خطاهای رایج در برآورد نقطه سربهسر
با وجود کاربرد فراوان تحلیل نقطه سربهسر، آگاهی از محدودیتهای ذاتی این روش برای هر مدیر هوشمندی ضروری است. یکی از مهمترین فرضهای این تحلیل، خطی بودن رفتار هزینهها و درآمدها است، در حالی که در دنیای واقعی ممکن است با افزایش تولید، تخفیفهای خرید عمده دریافت شود یا هزینههای تولید تغییر کند. همچنین فرض ثبات قیمت فروش در تمام حجمهای بازار همیشه با واقعیتهای رقابتی همخوانی ندارد.
خطای دیگر، نادیده گرفتن هزینههای نیمهمتغیر است که هم بخش ثابتی دارند و هم بخش متغیری دارند و دستهبندی آنها دقت محاسبات را به چالش میکشد. مدیران نباید نقطه سربهسر را به عنوان یک عدد قطعی و تغییرناپذیر تلقی کنند، بلکه باید آن را به عنوان یک قطبنمای تقریبی در نظر بگیرند که راهنمای کلی مسیر مالی است. همواره در نظر گرفتن یک ضریب ایمنی ده درصدی مازاد بر محاسبات پایه، رویکردی عاقلانه برای جبران خطاهای احتمالی به شمار میرود.
چگونه از حاشیه امنیت فروش برای کاهش ریسک استارتاپ استفاده کنیم
حاشیه امنیت در ادبیات مالی به فاصله میان میزان فروش واقعی یا پیشبینیشده و حجم فروش در نقطه سربهسر اطلاق می شود. این شاخص حیاتی نشان می دهد که کسبوکار تا چه اندازه می تواند افت فروش را بدون ورود به محدوده زیان تحمل کند. هر چه این فاصله عدد بزرگتری باشد، پایداری تجاری مجموعه در برابر تکانههای غیرمنتظره بازار بیشتر خواهد بود.
مدیران کسبوکارهای نوپا با پایش مداوم این شاخص میتوانند تصمیمات به موقعی درباره کاهش هزینهها یا تقویت کمپینهای بازاریابی اتخاذ کنند. اگر حاشیه امنیت بسیار باریک باشد، کوچکترین نوسان منفی در تقاضا میتواند حیات استارتاپ را به خطر بیندازد. بنابراین، تلاش برای گسترش این فاصله از طریق بهینهسازی قیمتگذاری و کنترل دقیق مخارج از وظایف اصلی تیم مدیریت است.
تاثیر تغییرات قیمت فروش بر نقطه تعادل مالی
قیمتگذاری محصولات همواره یکی از چالشبرانگیزترین مراحل برای بنیانگذاران استارتاپها به شمار میرود که تاثیر مستقیم بر نقطه سربهسر دارد. وقتی مدیریت تصمیم میگیرد قیمت فروش محصول را افزایش دهد، حاشیه سود مشارکتی هر واحد بالا رفته و در نتیجه تعداد واحدهای کمتری برای رسیدن به نقطه تعادل نیاز خواهد بود. با این حال، باید واکنش مشتریان و شرایط رقابتی بازار را نیز در نظر گرفت تا افزایش قیمت منجر به ریزش شدید تقاضا نشود.
در نقطه مقابل، کاهش قیمت برای جذب سهم بازار بیشتر نیازمند فروش حجم بسیار بالاتری از کالا است تا هزینههای ثابت جبران شود. این تصمیمهای استراتژیک باید بر اساس تحلیل دقیق دادههای بازار و کشش تقاضا اتخاذ شوند تا تعادل میان درآمد و هزینه حفظ گردد. شناخت دقیق این روابط مانع از اتخاذ تصمیمات هیجانی و زیانبار در بخش فروش میشود.
نقش پیشبینی جریان نقدینگی در مدیریت نقطه سربهسر
دستیابی به نقطه سربهسر در محاسبات حسابداری به معنای موفقیت مالی است، اما ورود وجه نقد واقعی به حسابهای شرکت داستان متفاوتی دارد. بسیاری از استارتاپها با وجود فروش مناسب و عبور از نقطه تعادل، به دلیل وصول نشدنی مطالبات یا طولانی بودن چرخههای پرداخت مشتریان دچار بحران نقدینگی میشوند. ثبت درآمد در دفاتر با دریافت پول نقد در حساب بانکی تفاوت اساسی دارد.
مدیریت هوشمندانه نقدینگی ایجاب میکند که زمانبندی ورود و خروج وجوه نقد به دقت رصد شود تا شرکت در فاصله زمانی میان فروش کالا و دریافت پول دچار کمبود منابع نشود. عدم توجه به این موضوع میتواند یک کسبوکار سودده را پیش از وصول مطالبات با ورشکستگی مواجه سازد. بنابراین، پایش جریان نقدینگی مکمل اصلی تحلیل نقطه سربهسر است.
مقایسه اثرات تغییر متغیرهای کلیدی بر نقطه سربهسر استارتاپ
| متغیر کلیدی | جهت تغییر متغیر | اثر نهایی بر نقطه سربهسر | نتیجه عملی برای مدیران |
|---|---|---|---|
| قیمت فروش هر واحد | افزایش | کاهش مییابد | نیاز به فروش کمتر برای رسیدن به سود |
| هزینههای ثابت ماهانه | افزایش | افزایش مییابد | نیاز به فروش بیشتر برای پوشش هزینهها |
| هزینههای متغیر تولید | کاهش | کاهش مییابد | بهبود حاشیه سود و تسریع سوددهی |
| حجم فروش واقعی | افزایش | بدون تغییر (فاصله امنتر) | افزایش حاشیه امنیت و سود خالص |
این جدول نشان میدهد که تغییر هر یک از فاکتورهای مالی چگونه نقطه تعادل استارتاپ را جابجا میکند. آگاهی از این اثرات متقابل به مدیران کمک میکند تا اهرمهای مالی مناسب را برای بهبود سودآوری مجموعه به کار بگیرند.
بررسی تاثیر اقتصاد مقیاس بر کاهش هزینههای سربار
با رشد تدریجی کسبوکار و افزایش حجم تولید، هزینههای ثابت به ازای هر واحد محصول کاهش مییابد که به این پدیده اقتصاد مقیاس گفته میشود. در مراحل اولیه راهاندازی، هزینههای ثابت سربار فشار سنگینی بر دوش مجموعه میگذارد، اما با گسترش بازار و بالا رفتن تیراژ تولید، این هزینهها میان واحدهای بیشتری تقسیم میشوند. این امر به صورت طبیعی نقطه سربهسر را پایین میآورد و حاشیه سود را تقویت میکند.
استارتاپها باید برنامهریزی خود را به گونهای تنظیم کنند که پس از عبور از بحرانهای اولیه، از این مزیت رقابتی بهرهمند شوند. خرید مواد اولیه به صورت عمده با تخفیفهای بیشتر و توزیع هزینههای بازاریابی در میان مشتریان گستردهتر از نمونههای بارز بهرهگیری از اقتصاد مقیاس است. این رویکرد مسیر رشد پایدار را هموارتر میسازد.
خطاهای رایج در تخمین زمان رسیدن به نقطه سوددهی
بسیاری از بنیانگذاران جوان در ارزیابی زمان مورد نیاز برای رسیدن به نقطه سربهسر دچار خوشبینی بیش از حد میشوند. آنها فرض میکنند که از همان ماههای نخست فروش بالایی خواهند داشت و هزینهها ثابت میمانند، در حالی که واقعیتهای بازار معمولاً با چالشهای پیشبینینشدهای همراه است. در نظر نگرفتن هزینههای بازاریابی مستمر و تورم اقلام مصرفی از خطاهای متداول است.
برای جلوگیری از این اشتباهات محاسباتی، توصیه میشود سناریوهای واقعبینانه و حتی بدبینانه تدوین شود و سرمایه در گردش کافی برای پوشش ماههای احتمالی تاخیر در سوددهی کنار گذاشته شود. آمادگی برای شرایط سخت به استارتاپ اجازه میدهد بدون اضطراب ناشی از اتمام سرمایه، برنامههای توسعه خود را جلو ببرد. مدیریت ریسک مالی پایه و اساس تداوم فعالیت تجاری است.
نتیجهگیری:
روش محاسبه نقطه سربهسر در کسبوکارهای نوپا ابزاری حیاتی برای کنترل ریسک، مدیریت هزینهها و هدایت هوشمندانه مجموعه به سمت سوددهی پایدار است. با تفکیک دقیق هزینههای ثابت و متغیر و تسلط بر فرمولهای حاشیه سود، کارآفرینان میتوانند اهداف فروش واقعیتری تعیین کرده و از بحرانهای نقدینگی جلوگیری نمایند. هیچ کسبوکاری بدون داشتن نقشه راه مالی و شناخت نقطه تعادل خود شانس بالایی برای دوام درازمدت نخواهد داشت. هم اکنون ساختار هزینهها و درآمدهای مجموعه خود را بازبینی کنید و برای دستیابی به پایداری مالی گامهای استواری بردارید.
سؤالات متداول (FAQ):
❓ سؤال ۱: آیا برای هر محصول در یک استارتاپ باید نقطه سربهسر جداگانه محاسبه شود؟
💬 پاسخ: بله، اگر سبد محصولات یک کسبوکار شامل کالاها یا خدمات متنوعی با قیمتها و بهای تمامشده گوناگون باشد، محاسبه نقطه سربهسر برای هر محصول به صورت مجزا دقت تحلیلهای مالی را به شکل قابل توجهی افزایش میدهد.
❓ سؤال ۲: مهمترین خطا در زمان محاسبه نقطه سربهسر چه موردی است؟
💬 پاسخ: رایجترین خطا، دستهبندی اشتباه هزینههای نیمهمتغیر به عنوان هزینه ثابت محض و همچنین فراموش کردن هزینههای پنهان عملیاتی است که منجر به برآورد غیرواقعی از نقطه تعادل مالی میشود.
❓ سؤال ۳: چگونه میتوان نقطه سربهسر کسبوکار نوپا را کاهش داد؟
💬 پاسخ: با بهینهسازی و کاهش هزینههای سربار و ثابت، مذاکره برای کاهش هزینههای متغیر خرید مواد اولیه، و افزایش هوشمندانه قیمت فروش بر اساس ارزش واقعی محصول میتوان نقطه سربهسر را به سمت مقادیر پایینتر هدایت کرد.